国税庁では、来年から相続税の申告者が増えることを想定して、ツールを公開するようになってきたので、その1つを試しに利用してみました。
参考 相続税の申告要否の簡易判定シート
ツールといってもとても簡単なA4で1枚分のPDFファイルなのですが、数字を入れて計算できるんですね。あんまりそういう使い方をしたことがないので不思議です。
さて、相続税では、配偶者の税額軽減(配偶者へ相続すれば1億6,000万円まで相続税がかからない)があるので、自分が死んだときは、相続税がかかることはまずない(年末ジャンボ宝くじでも当たらない限り)のですが、そう言いながら、今までまともに計算していなかったので、計算することにしました。

4人家族で自分が死んだら3人残るので、3,000万円+600万円×3人=4,800万円までは基礎控除といって、この範囲内であれば、相続税がかからないようになっています(平成26年までは8,000万円です)。
私が持っている財産と借金ですが、大体こんな感じです。
(1)財産
建物(固定資産税評価額)
+1,080万円×持分3/4=+810万円
※固定資産税の明細書の評価額です。
土地(路線価評価)
+1,600万円×持分3/4=+1,200万円
※路線価または固定資産税評価額をもとに計算します。
※路線価は、こちらから自分の住んでいる住所を探して、道路に書いてある数字(千円単位なので100なら10万円)のことをいいます。路線価に土地の面積をかけるとざっくりとした評価額になります。
小計 +2,010万円
(2)死亡保険金
生命保険金(収入保障保険+終身保険)
+4,500万円
※収入保障保険は団信の代わりに加入しています。でも、手持ちの現預金のことを考えると、こんなにいりませんね。
(3)被相続人から生前贈与
特になし。
(4)債務
現預金-住宅ローン
▲1,900万円
※簡易判定シートでは現預金と住宅ローンは別物ですが、誤魔化すためにこっちに現預金をもってきて相殺しています。あまり気にしないで下さい。
以上を合計すると、+4,610万円となります。

4,610万円-4,800万円=▲190万円<0円のため、相続税の対象になる部分はなく、申告も不要となります。
なんだ、小規模宅地等の特例(住宅用地が20%評価になる優遇措置)を使わなくても基礎控除の範囲内なのですね。このほかにもいろいろと優遇措置があるのですが、それを検討する必要すらないレベルです。
ちょっと拍子抜けしてしまいました。
とはいえ、手元資金がある程度貯まってきて、万が一のことがあっても、保険に頼る部分はそんなになくなってきたので、ここら辺で、保険の見直しをした方がよさそうです。
参考 相続税の申告要否の簡易判定シート
ツールといってもとても簡単なA4で1枚分のPDFファイルなのですが、数字を入れて計算できるんですね。あんまりそういう使い方をしたことがないので不思議です。
さて、相続税では、配偶者の税額軽減(配偶者へ相続すれば1億6,000万円まで相続税がかからない)があるので、自分が死んだときは、相続税がかかることはまずない(年末ジャンボ宝くじでも当たらない限り)のですが、そう言いながら、今までまともに計算していなかったので、計算することにしました。
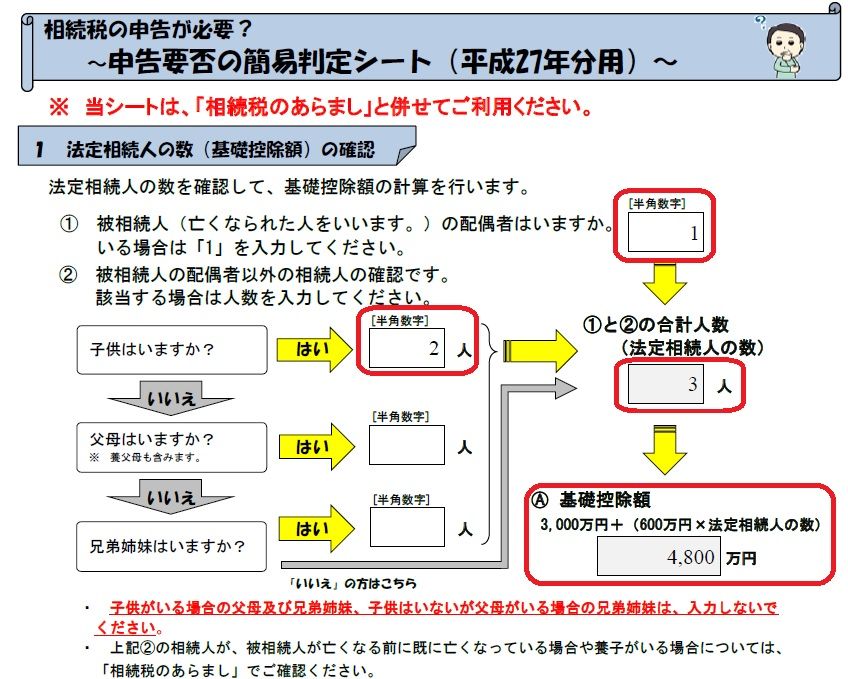
4人家族で自分が死んだら3人残るので、3,000万円+600万円×3人=4,800万円までは基礎控除といって、この範囲内であれば、相続税がかからないようになっています(平成26年までは8,000万円です)。
私が持っている財産と借金ですが、大体こんな感じです。
(1)財産
建物(固定資産税評価額)
+1,080万円×持分3/4=+810万円
※固定資産税の明細書の評価額です。
土地(路線価評価)
+1,600万円×持分3/4=+1,200万円
※路線価または固定資産税評価額をもとに計算します。
※路線価は、こちらから自分の住んでいる住所を探して、道路に書いてある数字(千円単位なので100なら10万円)のことをいいます。路線価に土地の面積をかけるとざっくりとした評価額になります。
小計 +2,010万円
(2)死亡保険金
生命保険金(収入保障保険+終身保険)
+4,500万円
※収入保障保険は団信の代わりに加入しています。でも、手持ちの現預金のことを考えると、こんなにいりませんね。
(3)被相続人から生前贈与
特になし。
(4)債務
現預金-住宅ローン
▲1,900万円
※簡易判定シートでは現預金と住宅ローンは別物ですが、誤魔化すためにこっちに現預金をもってきて相殺しています。あまり気にしないで下さい。
以上を合計すると、+4,610万円となります。
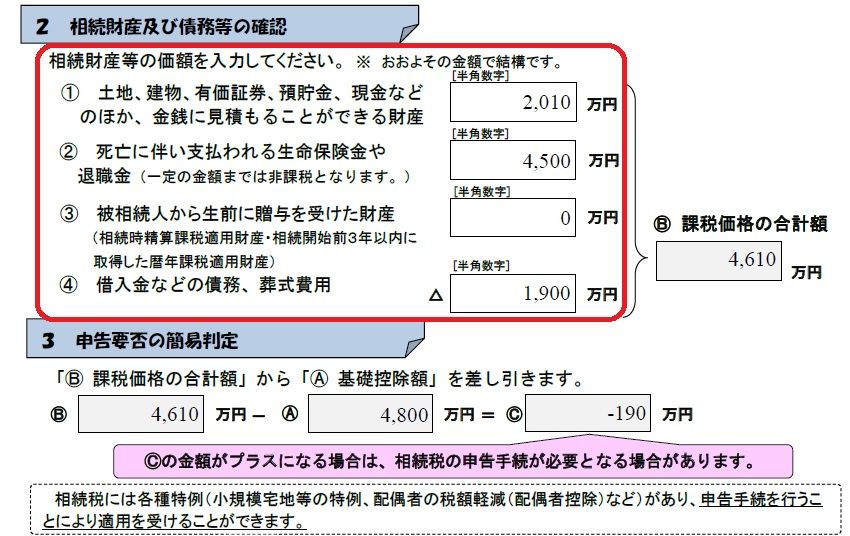
4,610万円-4,800万円=▲190万円<0円のため、相続税の対象になる部分はなく、申告も不要となります。
なんだ、小規模宅地等の特例(住宅用地が20%評価になる優遇措置)を使わなくても基礎控除の範囲内なのですね。このほかにもいろいろと優遇措置があるのですが、それを検討する必要すらないレベルです。
ちょっと拍子抜けしてしまいました。
とはいえ、手元資金がある程度貯まってきて、万が一のことがあっても、保険に頼る部分はそんなになくなってきたので、ここら辺で、保険の見直しをした方がよさそうです。


コメント
コメント一覧 (4)
ジンです。こんなツールがあるんですね。初めて知りました。こういうこともきちんと知って保険の見直しに繋げるということがとても大事だと思いました。見直すキッカケってなかなかなくて放置してしまうのが保険。
いやいや、勉強になりました。
読まして頂いていて少し心配になった事がありましたのでコメントしました。
住宅ローンです。
借入を申込みされた時に、だいたい保険を加入して、亡くなった時にそれと相殺されると言うことが大半だと思います。
主さんは、大丈夫でしょうか?
間違い無ければ、良かったです。
どちらにしても他の控除があったりしますので、税金までは大丈夫ですかね。
こんばんは
保険の見直しに結びつける予定はなかったのですが、
はからずもそっちに行ってしまいました。
そもそも我が家は保険かけすぎです。
その当たりは記事にて。
こんばんは
ご心配いただき、ありがとうございます。
相殺分の保険はかけていますので、おそらく大丈夫かと思います。
実は、ここに書いていないもう1つの保険もあるので、
ちょっとかけすぎだなぁ、と思ったのがきっかけです。
保険も非課税枠がありますので、税金は出なさそうですね。